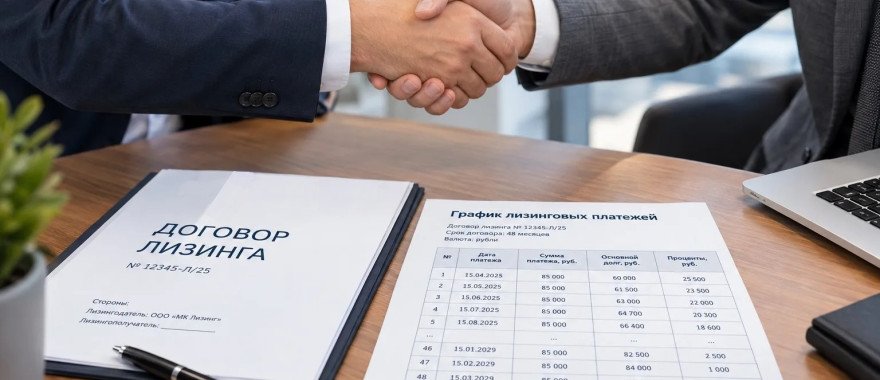
График лизинговых платежей: что это и как рассчитать и правильно читать
Лизинг для бизнеса - не только возможность получить технику или оборудование без крупных единовременных вложений, но и гибкий финансовый инструмент. График платежей напрямую влияет на ваш комфорт и на итоговую стоимость.
График лизинговых платежей — это документ, который фиксирует сумму и сроки регулярных выплат по договору лизинга. Он является приложением к соглашению и обязателен для исполнения лизингополучателем в течение всего срока.
Каждый платёж, как правило, состоит из двух частей:
Правильно составленный график помогает обеим сторонам: лизингополучатель уверен, что выплаты посильны и вписываются в бюджет, а лизингодатель — что платежи будут поступать регулярно и в срок.
При расчёте графика учитываются следующие параметры:
Корректный расчёт требует финансового моделирования: необходимо привести денежные потоки к единой базе с учётом НДС, аванса и остаточной стоимости. Это позволяет объективно сравнить внешне похожие предложения разных компаний.
Существует несколько основных схем распределения выплат. Выбор зависит от специфики бизнеса, сезонности доходов и финансовой стратегии компании.
1. Аннуитетный график (равными частями)
Самый распространённый вариант. Сумма ежемесячного платежа не меняется в течение всего срока договора.
Вначале срока большая часть платежа идёт на погашение процентов, а доля основного долга постепенно увеличивается.
Преимущества:
Недостатки:
2. Дифференцированный (регрессивный) график
Основной долг погашается равными частями, а проценты начисляются на остаток задолженности. Из-за этого платежи постепенно уменьшаются.
Преимущества:
Недостатки:
3. Ступенчатый график
Платежи меняются «ступеньками»: в течение определённого периода они одинаковы, затем переходят на новый уровень. Чаще всего сумма увеличивается по мере роста бизнеса.
Преимущества:
Недостатки:
4. Сезонный график
Учитывает цикличность доходов бизнеса. В периоды низкой выручки платежи минимальны или временно приостанавливаются, а в пиковые месяцы — увеличиваются.
Преимущества:
Недостатки:
5. График с платежом раз в год
Разновидность сезонного графика. Платёж вносится один раз в год — обычно под продажу урожая или крупный подряд.
Преимущества:
Недостатки:
6. Индивидуальные дегрессии
Это неравномерно убывающие платежи, которые составляются под конкретного клиента. Позволяют выплатить основные обязательства к середине договора и снизить проценты.
Преимущества:
Выкупной платёж — это сумма, которую лизингополучатель вносит в конце срока для перехода права собственности на имущество. Его размер напрямую влияет на структуру графика:
При планировании важно заранее определить источник выкупа: собственные средства, рефинансирование или продажа актива.
Да, корректировка возможна, но только по согласованию с лизингодателем.
На практике применяются:
Любые изменения должны быть экономически обоснованы и зафиксированы в дополнительном соглашении. Непродуманная отсрочка способна увеличить итоговую стоимость финансирования.
Оценка предложения только по размеру ежемесячного платежа.
Игнорирование общей суммы выплат за весь срок.
Отсутствие анализа денежного потока на весь период договора.
Выбор структуры без учёта налоговых последствий.
Уверенность, что низкий платёж автоматически означает выгодную сделку.
Результат определяется совокупностью параметров: ставкой, авансом, сроком, выкупной стоимостью и структурой графика.
График лизинговых платежей не формальность, а инструмент управления стоимостью сделки. От него зависит, насколько комфортно выплаты лягут на бюджет компании и какую итоговую сумму она заплатит за пользование имуществом.
Перед подписанием договора смоделируйте несколько сценариев с учётом сезонности, налоговой нагрузки и стратегии выкупа. Это поможет выбрать оптимальную структуру и избежать скрытых рисков.
Что такое график лизинговых платежей
График лизинговых платежей — это документ, который фиксирует сумму и сроки регулярных выплат по договору лизинга. Он является приложением к соглашению и обязателен для исполнения лизингополучателем в течение всего срока.
Каждый платёж, как правило, состоит из двух частей:
- погашение основного долга (стоимости предмета лизинга);
- плата за пользование заёмными средствами (проценты).
Правильно составленный график помогает обеим сторонам: лизингополучатель уверен, что выплаты посильны и вписываются в бюджет, а лизингодатель — что платежи будут поступать регулярно и в срок.
Как формируется график
При расчёте графика учитываются следующие параметры:
- стоимость предмета лизинга — сумма, на которую заключается сделка;
- процентная ставка — годовой процент за пользование финансированием;
- срок договора — период, на который оформлен лизинг;
- тип лизинга — финансовый, операционный или возвратный;
- размер авансового платежа — первоначальный взнос;
- выкупная стоимость — сумма, которую нужно будет внести в конце срока для перехода права собственности.
Корректный расчёт требует финансового моделирования: необходимо привести денежные потоки к единой базе с учётом НДС, аванса и остаточной стоимости. Это позволяет объективно сравнить внешне похожие предложения разных компаний.
Виды графиков лизинговых платежей
Существует несколько основных схем распределения выплат. Выбор зависит от специфики бизнеса, сезонности доходов и финансовой стратегии компании.
1. Аннуитетный график (равными частями)
Самый распространённый вариант. Сумма ежемесячного платежа не меняется в течение всего срока договора.
Вначале срока большая часть платежа идёт на погашение процентов, а доля основного долга постепенно увеличивается.
Преимущества:
- стабильная и предсказуемая нагрузка;
- удобно для годового бюджетирования;
- снижает риск ошибок бухгалтерии.
Недостатки:
- при досрочном погашении экономия на процентах будет ниже, чем при дифференцированном графике.
2. Дифференцированный (регрессивный) график
Основной долг погашается равными частями, а проценты начисляются на остаток задолженности. Из-за этого платежи постепенно уменьшаются.
Преимущества:
- быстрее сокращается долговая нагрузка;
- меньше общая переплата по процентам;
- к концу срока выплаты становятся минимальными.
Недостатки:
- высокие платежи в первые месяцы, что может создать напряжение для бизнеса;
- подходит компаниям с высокой доходностью на старте проекта.
3. Ступенчатый график
Платежи меняются «ступеньками»: в течение определённого периода они одинаковы, затем переходят на новый уровень. Чаще всего сумма увеличивается по мере роста бизнеса.
Преимущества:
- позволяет начать с небольших выплат;
- подходит стартапам и молодым компаниям, которые только выходят на проектную мощность.
Недостатки:
- в будущем нагрузка возрастает, что требует уверенности в росте доходов.
4. Сезонный график
Учитывает цикличность доходов бизнеса. В периоды низкой выручки платежи минимальны или временно приостанавливаются, а в пиковые месяцы — увеличиваются.
Преимущества:
- снижает риск кассовых разрывов;
- идеален для сельского хозяйства, строительства, туризма, розничной торговли.
Недостатки:
- требует детального анализа бизнес-модели и подтверждения прогнозируемой выручки.
5. График с платежом раз в год
Разновидность сезонного графика. Платёж вносится один раз в год — обычно под продажу урожая или крупный подряд.
Преимущества:
- отсутствие платежей в периоды, когда у бизнеса нет выручки.
Недостатки:
- риски связаны с задержками оплаты от покупателей;
- подходит ограниченному кругу отраслей.
6. Индивидуальные дегрессии
Это неравномерно убывающие платежи, которые составляются под конкретного клиента. Позволяют выплатить основные обязательства к середине договора и снизить проценты.
Преимущества:
- гибкость под потребности бизнеса;
- возможность быстро закрыть большую часть долга.
Выкупной платёж и его влияние на график
Выкупной платёж — это сумма, которую лизингополучатель вносит в конце срока для перехода права собственности на имущество. Его размер напрямую влияет на структуру графика:
- высокая выкупная стоимость — ежемесячные платежи ниже, но нагрузка концентрируется в финале;
- низкая выкупная стоимость — регулярные взносы выше, зато нет риска крупных единовременных расходов в конце.
При планировании важно заранее определить источник выкупа: собственные средства, рефинансирование или продажа актива.
Можно ли изменить график в процессе договора
Да, корректировка возможна, но только по согласованию с лизингодателем.
На практике применяются:
- отсрочка платежей при временных финансовых трудностях;
- реструктуризация — перераспределение платежей по более удобной схеме;
- досрочное погашение — возврат остатка долга раньше срока (иногда со скидкой на проценты).
Любые изменения должны быть экономически обоснованы и зафиксированы в дополнительном соглашении. Непродуманная отсрочка способна увеличить итоговую стоимость финансирования.
Типичные ошибки при выборе графика
Оценка предложения только по размеру ежемесячного платежа.
Игнорирование общей суммы выплат за весь срок.
Отсутствие анализа денежного потока на весь период договора.
Выбор структуры без учёта налоговых последствий.
Уверенность, что низкий платёж автоматически означает выгодную сделку.
Результат определяется совокупностью параметров: ставкой, авансом, сроком, выкупной стоимостью и структурой графика.
Заключение
График лизинговых платежей не формальность, а инструмент управления стоимостью сделки. От него зависит, насколько комфортно выплаты лягут на бюджет компании и какую итоговую сумму она заплатит за пользование имуществом.
Перед подписанием договора смоделируйте несколько сценариев с учётом сезонности, налоговой нагрузки и стратегии выкупа. Это поможет выбрать оптимальную структуру и избежать скрытых рисков.
Общество с ограниченной ответственностью "МК Лизинг" ОГРН 1037700181012, ИНН 7705303688,
юридический адрес: г. Москва, ул. Электрозаводская д. 27, стр. 6 тел.: 8 800 600 63 92
© МК Лизинг 2003 -
юридический адрес: г. Москва, ул. Электрозаводская д. 27, стр. 6 тел.: 8 800 600 63 92
© МК Лизинг 2003 -